
O rombo entre data centers para IA e receita real
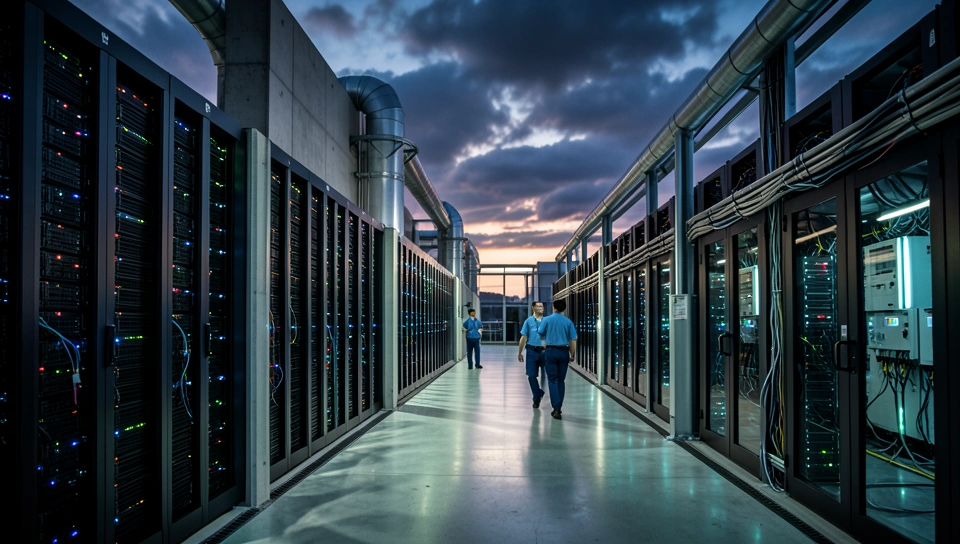
Data centers para IA viraram o maior canteiro de obras do planeta e a conta já assusta até quem vive de infraestrutura. Estamos falando de cerca de US$750 bilhões só neste ano para levantar galpões lotados de GPU, subestações, chillers, geradores e fibra óptica, com projeção de quase US$1,1 trilhão até 2027. Do outro lado do balanço, a receita total gerada por IA gira em torno de US$150 bilhões a US$200 bilhões no ano. Eu olho para esse vão entre custo e retorno e penso como operador: não é pessimismo, é física financeira. Alguém vai precisar cobrir essa diferença com produtividade real, com aumento de preço ou com dívida. E dívida tem prazo para vencer.
Quando uma economista como Jessica Wachter, da Wharton, troca a previsão de adoção de modelos por contabilidade dura, a conversa muda de figura. Ela não tenta adivinhar se teremos superinteligência ou agentes autônomos em todo lugar. Ela pergunta algo mais simples e incômodo: quanto o lucro dos hyperscalers precisa crescer para justificar o que já foi contratado em concreto, aço e energia. A resposta comprime dez anos de crescimento em cinco. Isso me deixa alerta porque infraestrutura não perdoa erro de timing. Software você desliga, hardware endividado continua cobrando juros.
O fato sem enfeite
O fato é direto. Alphabet, Microsoft, Amazon, Meta e Oracle, que sustenta boa parte da operação da OpenAI, estão puxando um ciclo de investimento que pode passar de US$5 trilhões em quatro anos. É um dos maiores esforços de capital privado da história, prestes a representar algo perto de 3% do PIB americano. O ritmo não está desacelerando. Novos campi de data centers estão sendo anunciados em estados com energia barata e licenciamento mais rápido, com contratos de energia de longo prazo e encomendas de chips travadas com anos de antecedência. É construção física, não apenas narrativa de mercado.
O estudo de Wachter com seu coautor coloca número no desafio. Para empatar até 2030, considerando custo de capital, retorno de 15% e depreciação acelerada dos ativos, essas empresas precisariam multiplicar sua própria produtividade por 2,7 vezes. Ela compara com o boom de TI dos Estados Unidos a partir de meados dos anos 1990, que levou cerca de dez anos para entregar aquele salto de produtividade. Agora o mercado está pedindo o mesmo efeito em metade do tempo. Não é impossível, mas é muita coisa para acontecer em poucos anos, ainda mais com juros mais altos e cadeia de suprimentos pressionada.
Gary Gensler, ex-presidente da SEC e hoje professor no MIT, resume o ponto sensível: o gasto ainda não tem receita comensurável. E o risco aumentou porque o grupo passou a se alavancar de verdade para construir. O fluxo de caixa livre, que é caixa operacional menos investimento, caminha para o território negativo no conjunto dos hyperscalers. Isso significa que a expansão passa a depender de emissão de dívida para continuar. Se a produtividade esperada não aparecer, a frase de Wachter pesa: atraso em pagamento de juros, risco de calote e, no limite, a maior má alocação de capital já registrada. Não precisa acreditar em bolha para entender a mecânica. Basta seguir o cronograma de amortização.
Como essa conta tenta fechar na operação
Na visão de operador, data center de IA não é apenas prédio com servidor. É um sistema amarrado em três custos que não caem juntos: chip, energia e dinheiro. A GPU deprecia rápido, em três a quatro anos ela já está defasada para treino de fronteira, embora ainda sirva para inferência. O prédio dura décadas, mas o equipamento dentro dele envelhece em ciclos curtos. Isso cria um descasamento cruel. Você financia um ativo de longa duração para abrigar um ativo de curtíssima duração, e precisa de utilização altíssima para diluir o custo por token. Se o rack fica ocioso, cada inferência fica mais cara e a margem derrete.
Em termos de API, custo e latência, a lógica é parecida. Treinamento consome blocos gigantes de compute de uma vez, com previsibilidade razoável de agenda. Inferência é o oposto: picos imprevisíveis, exigência de latência baixa e SLAs agressivos. Para atender bem, o operador precisa de overprovisioning, que é capacidade sobrando para absorver pico. Só que capacidade sobrando custa. A saída tem sido tentar empilhar contratos de reserva, preços por token com tiers, batching, cache de prompts e destilação de modelos para rodar cargas menores em hardware mais barato. Funciona no papel, mas inferência técnica plausível sugere que a taxa de utilização real ainda está longe do ideal em muitos clusters novos, porque a demanda enterprise oscila e a migração de pilotos para produção é mais lenta que o marketing sugere.
Tem ainda a arquitetura elétrica. Um campus de IA de 500 megawatts ou 1 gigawatt não se liga da noite para o dia. Exige subestação dedicada, acordo com a concessionária, redundância, água para resfriamento e licenças ambientais. Quando o hyperscaler trava esse capex, ele está apostando que vai preencher esses megawatts com carga pagante por anos. Se a eficiência dos modelos melhorar muito rápido, e precisar de menos compute por tarefa, ótimo para o usuário, péssimo para quem precisa de ocupação máxima para pagar a dívida. Se a demanda desacelerar ou migrar para modelos abertos mais baratos rodando fora da nuvem cara, o efeito é o mesmo: sobra megawatt contratado e falta receita.
O que isso muda na prática para quem constrói
Quem ganha agora é bem claro: construtoras, elétricas, fornecedores de energia, fabricantes de chips, integradores e donos de terra perto de transmissão. Quem perde se a conta não fechar pode ser o investidor de longo prazo e, por tabela, todo o ecossistema que ancorou preço em GPU abundante e barata. Para startups de IA, o cenário é ambíguo. De um lado, excesso de capacidade derruba preço de inferência no curto prazo. De outro, se os hyperscalers precisarem recompor margem, o preço do token sobe, os créditos de nuvem somem e os contratos ficam mais duros. Já vi esse filme em nuvem tradicional: primeiro o desconto agressivo para capturar logo, depois a régua de FinOps aperta e cada chamada de API passa a ser auditada.
Na prática, tem uma ação que eu faria agora sem esperar o desfecho macro. Trate seu custo de IA como unit economics, não como conta de nuvem genérica. Meça custo por mil tokens por caso de uso, por modelo, por provedor, e amarre isso em margem por cliente. Parece básico, mas pouca empresa faz com rigor. Vale também diversificar inferência entre um modelo de fronteira para tarefas críticas e modelos menores para o resto, negociar capacidade reservada só para a base estável e manter o pico no sob demanda. E teste portabilidade real entre nuvens, com avaliação de latência e qualidade, não apenas preço de tabela. Se o vento virar e o capital ficar mais caro, quem tem carga portátil negocia melhor.
- mapeie quais workloads realmente precisam de modelo grande e quais rodam bem em modelo pequeno destilado
- trave reserva só para o consumo base comprovado dos últimos 90 dias e deixe o resto elástico
- crie um teto de custo por usuário ativo e alertas automáticos quando o custo por sessão estourar
Para investidores e founders, o ajuste é de expectativa de ciclo. Infraestrutura pesada não corrige em um trimestre. Se houver excesso, ele aparece primeiro como queda de preço de inferência e guerra de créditos, depois como atraso de novos campi e renegociação de contratos de energia, e só por último como baixa contábil. Acompanhar anúncios de data centers não basta. É preciso olhar ocupação, importação de GPUs, backlog de energia contratada e, principalmente, conversão de piloto enterprise em contrato recorrente. Sem essa conversão, o trilhão vira estoque parado que consome eletricidade e juros.
A tensão que ninguém quer encarar
Aqui está minha dúvida real, sem rodeio. Esse ritmo de gasto escala se a receita por usuário não escalar junto. Aumentar produtividade em 2,7 vezes até 2030 exigiria que IA não apenas automatize tarefas, mas mude o mix de receita dos hyperscalers, com upsell forte em nuvem, anúncios, assinaturas e enterprise. É possível, a história do PC e da internet mostra que infraestrutura adiantada pode criar seu próprio mercado. Só que naquela época o hardware ficava mais barato com o tempo e o software rodava em qualquer lugar. Agora o hardware de ponta fica mais caro por geração e preso em poucos fornecedores, com energia como gargalo físico. A gente resolveu o gargalo de modelos, mas só moveu o gargalo para megawatt e balanço patrimonial.
Também me incomoda o argumento de que eficiência salva tudo. Modelos mais eficientes reduzem custo por tarefa, o que deveria expandir uso. Na teoria, isso preenche os data centers. Na prática de operador, nem sempre. Eficiência também permite que o cliente faça mais com menos, negocie desconto maior ou leve a carga para dentro de casa. É o velho paradoxo: quando o recurso fica mais eficiente, o consumo total pode subir, mas a receita por unidade cai. Se você se endividou contando com preço por token alto e utilização cheia, eficiência demais vira problema, não solução. É contraintuitivo, mas é assim que margem funciona quando o capex já está afundado.
No fim, a pergunta não é se IA é útil. É útil, eu uso todo dia para codar, analisar e prototipar. A pergunta é se ela é útil na velocidade e no preço necessários para pagar US$1,1 trilhão até 2027 com retorno de 15%. Crescimento comprimido cobra pedágio em execução. Exige vendas enterprise impecáveis, energia entregue no prazo, chips sem atraso e clientes dispostos a pagar mais por valor, não apenas experimentar. Se uma dessas pernas falhar, o ajuste não será suave. Será renegociação de dívida, pausa de obra e consolidação. Isso escala como negócio, sim, mas escala como negócio cíclico e alavancado, não como software de margem infinita.
Conclusão prática
O boom de data centers é real, necessário em parte e grande demais para dar errado sem deixar marca na economia. Para quem opera, o recado é medir custo por token hoje e manter portabilidade, porque preço e capacidade vão oscilar. E fica a pergunta que define os próximos dois anos: a produtividade das empresas vai crescer rápido o suficiente para pagar o concreto que já foi contratado.
Comentários
0 comentáriosNenhum comentário ainda. Seja o primeiro a comentar.